Pontes einfach erklärt: Warum die EZB jetzt Zentralbankgeld mit der Blockchain-Welt verbindet
Wenn Begriffe wie Blockchain, Tokenisierung oder digitale Vermögenswerte fallen, denken viele zuerst an Bitcoin, Ethereum und Kryptowährungen. Doch inzwischen beschäftigt sich längst auch die traditionelle Finanzwelt intensiv mit diesen Technologien. Seit dem 21. September 2026 gibt es dafür in Europa ein besonders interessantes Beispiel: Das Eurosystem hat Pontes gestartet. Die neue Infrastruktur ermöglicht es, Transaktionen mit tokenisierten Vermögenswerten im professionellen Finanzmarkt in Zentralbankgeld abzuwickeln.
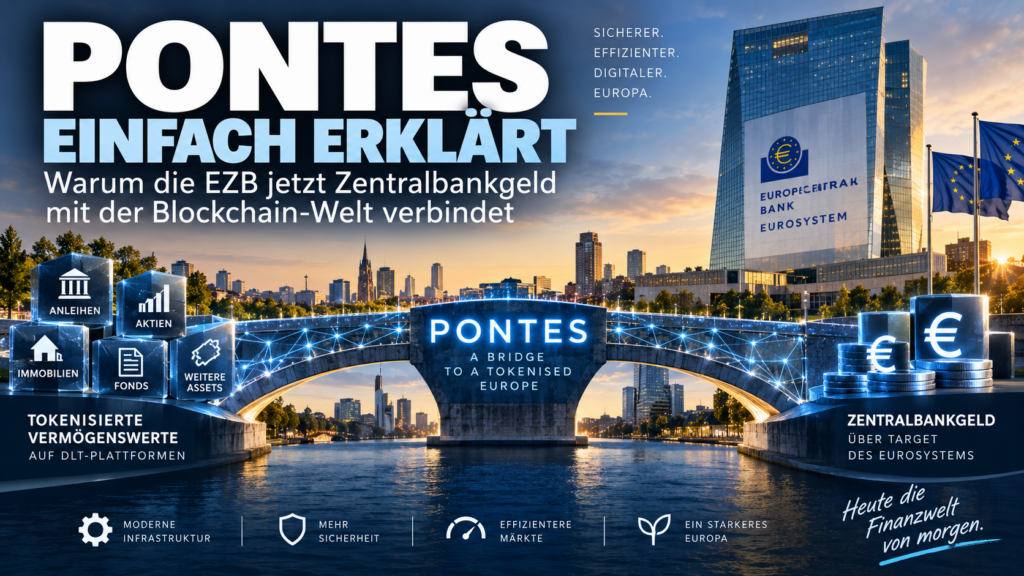
Der Name klingt zunächst nach einem weiteren komplizierten europäischen Finanzprojekt. Tatsächlich lässt sich die Idee dahinter aber relativ einfach erklären. Pontes soll eine Brücke zwischen neuen, auf Distributed-Ledger-Technologie basierenden Finanzplattformen und dem bestehenden europäischen Zentralbankgeldsystem schaffen.
Und genau deshalb halte ich Pontes für interessant. Denn damit wird etwas, worüber ich in meiner Artikelserie über Tokenisierung und digitales Eigentum bereits geschrieben habe, ein weiteres Stück praktische Realität.
Was ist Pontes überhaupt?
Stellen wir uns ein einfaches Beispiel vor. Eine Bank kauft eine Anleihe. Normalerweise werden Wertpapier und Geld über die seit Jahrzehnten gewachsenen Systeme des Finanzmarktes übertragen und verrechnet. Nun stellen wir uns aber vor, dass diese Anleihe nicht mehr auf herkömmliche Weise geführt wird, sondern als digitaler Token auf einer DLT-Plattform existiert.
Damit entsteht eine Herausforderung: Das Wertpapier befindet sich in dieser neuen digitalen Welt, während das Zentralbankgeld und die dazugehörige Abwicklungsinfrastruktur bislang in einer anderen Welt liegen.
Genau hier kommt Pontes ins Spiel. Pontes verbindet DLT-basierte Finanzmarktinfrastrukturen mit dem bestehenden System des Eurosystems. Dadurch können Geschäfte mit tokenisierten Vermögenswerten in Zentralbankgeld abgewickelt werden. Die EZB bezeichnet Pontes als ersten Schritt ihrer Strategie, Zentralbankgeld für eine tokenisierte Zukunft des Finanzwesens nutzbar zu machen. Die EZB erklärt den Start und die Funktionsweise von Pontes hier ausführlicher.
Man kann sich Pontes also tatsächlich wie eine Brücke vorstellen: Auf der einen Seite stehen tokenisierte Wertpapiere und DLT-Plattformen. Auf der anderen Seite befindet sich das Zentralbankgeld. Pontes verbindet beide Welten miteinander.
Was bedeutet Tokenisierung in diesem Zusammenhang?
Tokenisierung bedeutet zunächst einmal nichts anderes, als einen Vermögenswert digital als Token abzubilden oder direkt in dieser Form auszugeben. Das können beispielsweise Anleihen oder andere Wertpapiere sein.
Die interessante Idee dahinter ist, dass sich verschiedene Schritte einer Finanztransaktion stärker miteinander verbinden und teilweise automatisieren lassen. Ausgabe, Handel, Abwicklung, Verwahrung und weitere Prozesse könnten dadurch effizienter werden. Auch Smart Contracts können dabei eine Rolle spielen. Genau dieses Potenzial nennt die EZB als einen Grund, warum sie sich mit DLT und Tokenisierung beschäftigt. European Central Bank
Auf meinem Blog habe ich mich damit bereits ausführlicher beschäftigt. Im Artikel „Tokenisierte Aktien und Wertpapiere: Die Finanzwelt wird programmierbar“ ging es genau um die Frage, was passieren könnte, wenn Aktien, Anleihen und Fonds zunehmend auf solchen Infrastrukturen ausgegeben und abgewickelt werden.
Pontes ist für mich deshalb besonders interessant, weil wir hier nicht mehr nur darüber sprechen, was irgendwann einmal möglich sein könnte. Die europäische Zentralbankwelt beginnt selbst, die dafür notwendige Infrastruktur aufzubauen.
Ist Pontes eine Blockchain?
Hier muss man etwas genauer unterscheiden. Die EZB spricht von Distributed Ledger Technology, kurz DLT. Eine Blockchain ist eine Form dieser Technologie, DLT ist jedoch der umfassendere Begriff. Deshalb wäre die Aussage „Pontes ist die neue Blockchain der EZB“ zu stark vereinfacht und letztlich irreführend.
Pontes ist vielmehr eine Infrastruktur beziehungsweise Verbindungslösung, über die DLT-basierte Finanzplattformen Zugang zur Abwicklung in Zentralbankgeld erhalten.
Zum Start nennt die EZB als DLT-Betreiber Axiology, Cashlink, Clearstream und SWIAT. Bei den bereits angebundenen Marktteilnehmern finden sich unter anderem Deutsche Bank, DekaBank, DZ Bank, Santander, KfW und die Europäische Investitionsbank. Weitere Teilnehmer sollen in den kommenden Monaten hinzukommen. Das zeigt auch, worum es hier eigentlich geht: nicht um ein neues Krypto-Spielzeug, sondern um Infrastruktur für den professionellen Finanzmarkt.
Was ist Zentralbankgeld – und warum ist das so wichtig?
Dieser Punkt klingt komplizierter, als er ist. Banken und große Finanzmarktteilnehmer wickeln Geschäfte untereinander nicht einfach so ab, wie wir beim Einkaufen mit unserer Bankkarte bezahlen. Für große Finanztransaktionen spielt Zentralbankgeld eine besondere Rolle, weil es für die endgültige Abwicklung kein Ausfallrisiko eines privaten Emittenten mit sich bringt.
Wenn nun immer mehr Wertpapiere auf DLT-Systemen ausgegeben und gehandelt werden, stellt sich deshalb eine entscheidende Frage: Wie verbindet man diese neue tokenisierte Finanzwelt mit sicherem Zentralbankgeld?
Pontes ist die Antwort des Eurosystems auf genau dieses Problem. Die neuen DLT-Plattformen sollen nicht als vollständig getrennte Inseln neben dem bisherigen Finanzsystem existieren. Pontes schafft die Verbindung zur Zentralbankgeldseite.
Dass dieser Punkt für die Finanzbranche wichtig ist, hatte sich bereits bei den DLT-Tests des Eurosystems im Jahr 2024 gezeigt. Damals wurden in 50 Versuchen in neun Ländern Transaktionen im Umfang von rund 1,6 Milliarden Euro durchgeführt. Diese Erfahrungen flossen anschließend in die Entwicklung von Pontes ein.
Ist Pontes der digitale Euro?
Nein. Das ist eine wichtige Unterscheidung. Pontes ist nicht der digitale Euro, mit dem wir als Privatpersonen eines Tages möglicherweise im Geschäft oder im Internet bezahlen könnten.
Pontes richtet sich an den Wholesale-Finanzmarkt, also an Banken, Finanzmarktinfrastrukturen und andere professionelle Marktteilnehmer. Es geht um die Abwicklung von Finanzmarktgeschäften und nicht darum, dass wir eine Pontes-Wallet bekommen und damit unseren Kaffee bezahlen.
Diese Unterscheidung halte ich für wichtig, weil Begriffe wie digitales Zentralbankgeld, digitaler Euro und tokenisierte Finanzmärkte schnell miteinander vermischt werden.
Hat Pontes etwas mit Bitcoin und Kryptowährungen zu tun?
Jetzt wird es aus meiner Sicht besonders interessant. Pontes ist keine Kryptowährung. Es gibt auch keinen Pontes-Coin, den man kaufen könnte. Ebenso benötigt man nach den bisher veröffentlichten Informationen nicht automatisch Bitcoin, Ethereum oder einen anderen öffentlichen Coin, damit Pontes funktioniert.
Trotzdem gibt es natürlich eine Verbindung zur Krypto-Welt: Viele der technologischen Konzepte, die dort seit Jahren verwendet und diskutiert werden, finden zunehmend Eingang in den traditionellen Finanzmarkt.
Token, Distributed Ledger, programmierbare Transaktionen und Smart Contracts sind plötzlich keine Begriffe mehr, die ausschließlich mit Krypto-Projekten in Verbindung gebracht werden.
Wenn heute selbst das Eurosystem eine Infrastruktur aufbaut, um tokenisierte Finanzprodukte mit Zentralbankgeld abzuwickeln, zeigt das für mich vor allem eines: Die grundlegende Idee, Vermögenswerte zu tokenisieren und Finanztransaktionen stärker auf DLT-Infrastrukturen abzuwickeln, ist längst im traditionellen Finanzsystem angekommen.
Das bedeutet allerdings nicht automatisch, dass klassische Kryptowährungen deshalb steigen müssen.
Welcher Coin könnte von Pontes profitieren?
Hier wäre ich sehr vorsichtig. In den aktuellen Unterlagen der EZB wird kein öffentlicher Kryptowährungs-Token als notwendiger Bestandteil von Pontes genannt. Deshalb wäre es aus meiner Sicht unseriös, aus dem Start von Pontes beispielsweise ein unmittelbares Kaufsignal für ETH, LINK, ONDO oder irgendeinen anderen Token abzuleiten.
Indirekt finde ich die Entwicklung dennoch für den gesamten Bereich Real World Assets (RWA) und Tokenisierung interessant. Je stärker traditionelle Vermögenswerte tokenisiert werden, desto größer könnte grundsätzlich das Ökosystem rund um digitale Assets, DLT-Infrastruktur, Interoperabilität und automatisierte Finanztransaktionen werden.
Ob und welche öffentlichen Blockchain-Netzwerke oder Kryptowährungen davon später wirtschaftlich profitieren, ist eine andere Frage. Pontes selbst liefert dafür derzeit keinen direkten Gewinner.
Diese Trennung finde ich wichtig: Eine Technologie kann sich durchsetzen, ohne dass automatisch jeder Coin, der mit einem ähnlichen Thema wirbt, davon profitiert.
Die EZB will sogar selbst tokenisierte Wertpapiere kaufen
Dieser Punkt macht die ganze Geschichte für mich noch interessanter. Parallel zum Start von Pontes hat die EZB am 21. September angekündigt, Vorbereitungen dafür zu treffen, einen kleinen Teil ihrer eigenen Mittel in tokenisierte Wertpapiere zu investieren. Dabei geht es nicht um geldpolitische Anleihekäufe, sondern um das eigene, nicht geldpolitische Portfolio der EZB. European Central Bank
Zunächst sollen auf Euro lautende Wertpapiere von Staaten des Euroraums, regionalen öffentlichen Stellen, Agenturen und europäischen supranationalen Institutionen im Mittelpunkt stehen. Die entsprechenden Transaktionen sollen über Pontes in Zentralbankgeld abgewickelt werden. Die entsprechende Ankündigung der EZB findet sich hier.
Die EZB möchte damit ausdrücklich praktische Erfahrungen sammeln – vom Handel über die Abwicklung bis hin zu den notwendigen Systemen und dem Portfolio-Management.
Das finde ich bemerkenswert. Die EZB baut also nicht nur theoretisch Infrastruktur für Tokenisierung auf, sondern möchte diese Technologie selbst als Investor praktisch kennenlernen.
Und was ist dann Appia?
Wer sich mit Pontes beschäftigt, stößt ziemlich schnell auf einen zweiten Namen: Appia. Die beiden Projekte gehören zur selben Strategie, haben aber unterschiedliche Aufgaben.
Pontes ist die jetzt gestartete Lösung für die Abwicklung tokenisierter Vermögenswerte in Zentralbankgeld. Appia beschäftigt sich dagegen mit der längerfristigen Entwicklung eines integrierten europäischen Ökosystems für DLT-basierte Finanzdienstleistungen.
Nach Angaben der EZB arbeiten daran neben dem Eurosystem auch die dänische Zentralbank und Teilnehmer aus dem öffentlichen und privaten Sektor. Ziel ist ein entsprechender Blueprint bis 2028.
Das zeigt für mich, dass Pontes nicht als isoliertes Experiment gedacht ist. Dahinter steht eine wesentlich größere Strategie.
Was bedeutet Pontes für mich als Privatperson?
Im Moment wahrscheinlich erst einmal: sehr wenig. Ich werde morgen keine Pontes-Wallet installieren, keine Pontes-Token kaufen und auch meine nächste Überweisung nicht über Pontes durchführen. Die langfristige Bedeutung könnte aber wesentlich größer sein.
Wenn sich Tokenisierung tatsächlich durchsetzt, könnten in Zukunft immer mehr Anleihen, Wertpapiere und möglicherweise weitere Vermögenswerte digital ausgegeben, gehandelt und automatisiert abgewickelt werden. Pontes schafft dafür einen wichtigen Baustein: die Verbindung zum Zentralbankgeld.
Die EZB plant außerdem, Pontes schrittweise auszubauen. Zusätzliche Funktionen und längere Betriebszeiten sollen hinzukommen; die vollständige Implementierung ist nach derzeitiger Planung bis 2028 vorgesehen.
Für mich ist Pontes vor allem ein weiteres Zeichen dafür, wohin die Reise geht
Ich beschäftige mich schon länger mit Tokenisierung, weil ich glaube, dass wir hier eine grundlegende Veränderung der Finanzwelt erleben könnten. Dabei interessiert mich weniger irgendein kurzfristiger Hype um einen bestimmten Token, sondern die Frage, ob Vermögenswerte in Zukunft tatsächlich zunehmend digital und programmierbar werden. Pontes beantwortet diese Frage natürlich noch nicht endgültig.
Aber ich finde es bemerkenswert, dass inzwischen selbst das Eurosystem eine Brücke zwischen DLT-basierten Finanzmärkten und Zentralbankgeld baut – und die EZB parallel sogar eigene Erfahrungen mit tokenisierten Wertpapieren sammeln will.
Vor einigen Jahren wurde Tokenisierung hauptsächlich in der Krypto-Szene diskutiert. Heute beschäftigen sich Zentralbanken, Großbanken, Börseninfrastrukturen und europäische Institutionen ganz konkret damit.
Pontes ist deshalb für mich weniger eine Krypto-Nachricht als ein weiteres Puzzlestück auf dem Weg zu einer tokenisierten Finanzwelt.
Und vielleicht ist genau das die spannendste Erkenntnis: Die große Veränderung muss gar nicht darin bestehen, dass irgendwann alles „Krypto“ heißt. Es könnte vielmehr passieren, dass viele Ideen und Technologien, die wir aus der Blockchain-Welt kennen, Stück für Stück in die ganz normale Finanzinfrastruktur einziehen.
Du musst angemeldet sein, um einen Kommentar abzugeben.
Zustimmung verwalten
Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn du deine Zustimmung nicht erteilst oder zurückziehst, können bestimmte Merkmale und Funktionen beeinträchtigt werden.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.