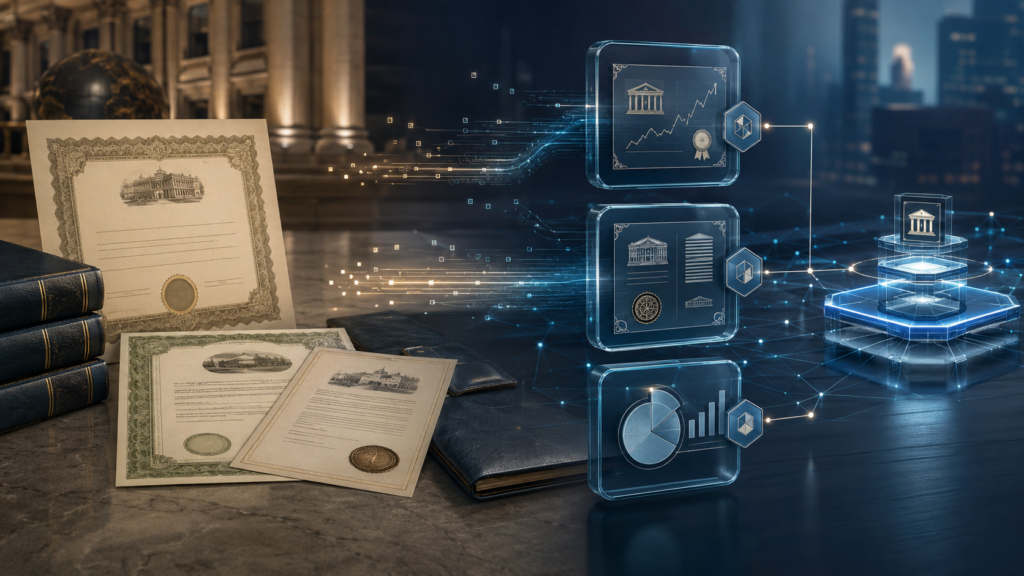
Tokenisierte Aktien und Wertpapiere: Die Finanzwelt wird programmierbar
Teil 4 der Serie „Tokenisierung: Was bringt die Zukunft?“
Im ersten Teil dieser Serie habe ich beschrieben, was Tokenisierung grundsätzlich bedeutet. Danach ging es um Immobilien und das Grundbuch sowie um mögliche Anwendungen vom Auto bis zur Eintrittskarte. In diesem vierten Teil komme ich zu dem Bereich, durch den das Thema für mich zuletzt besonders konkret geworden ist: Aktien, Anleihen, Fonds und die Infrastruktur der Finanzmärkte.
Ich beschäftige mich seit Jahren mit Aktien, Kryptowährungen und Unternehmen, die an der Verbindung dieser beiden Welten arbeiten. Dabei beobachte ich Coinbase nicht nur als Kryptobörse, sondern zunehmend als Technologieunternehmen, das klassische Finanzwerte auf die Blockchain bringen möchte. Über die mögliche Bedeutung von Coinbase und Circle habe ich bereits in meinem Artikel über den Clarity Act und das Potenzial von Krypto-Aktien geschrieben. Mit den inzwischen angebotenen tokenisierten US-Aktien ist ein Teil dieser Entwicklung bereits sichtbar geworden. Für mich ist das trotzdem nur die Oberfläche. Die größere Veränderung könnte im Hintergrund stattfinden: bei der Ausgabe, Verwahrung, Übertragung und Abrechnung von Wertpapieren.
Die Aktie bleibt – ihre Infrastruktur verändert sich
Wenn ich heute eine Aktie kaufe, erscheint sie kurz darauf in meinem Depot. Für mich wirkt der Vorgang beinahe sofort abgeschlossen. Hinter dieser einfachen Anzeige arbeitet jedoch ein ganzes System aus Börsen, Banken, Brokern, Clearingstellen und Wertpapierverwahrern. Der Kauf muss bestätigt, das Wertpapier dem Käufer zugeordnet und das Geld an die richtige Stelle übertragen werden. Verschiedene Beteiligte führen eigene Aufzeichnungen und gleichen diese miteinander ab.
Eine tokenisierte Aktie könnte viele dieser Schritte auf einer gemeinsamen digitalen Infrastruktur zusammenführen. Der Token würde die Aktie oder einen rechtlichen Anspruch auf sie darstellen und ließe sich nach festgelegten Regeln übertragen. Zahlung und Eigentumsübertragung könnten technisch miteinander verbunden werden: Der Käufer erhält den Token nur dann, wenn gleichzeitig die Zahlung erfolgt. Scheitert eine Seite der Transaktion, wird auch die andere nicht ausgeführt. In der Finanzwelt wird dieses Prinzip als „Delivery versus Payment“ bezeichnet.
Genau hier sehe ich das eigentliche Potenzial. Es geht nicht nur darum, eine Apple-, Nvidia- oder Coinbase-Aktie zusätzlich in einer Wallet anzeigen zu können. Spannender ist die Frage, ob für Handel und Abwicklung künftig noch mehrere voneinander getrennte Systeme notwendig sind oder ob ein Teil davon über eine gemeinsame Blockchain-Infrastruktur laufen kann. Die Europäische Kommission sieht darin die Möglichkeit, Reibungsverluste bei Zahlung und Abwicklung zu verringern, das Liquiditätsmanagement zu verbessern und Abstimmungen zwischen verschiedenen Registern zu vereinfachen. Sie spricht in diesem Zusammenhang sogar von einem möglichen „Internet of Value“, in dem Werte ähnlich beweglich werden könnten wie Informationen im heutigen Internet. Europäische Kommission
Der Vergleich gefällt mir, auch wenn die Umsetzung erheblich komplizierter sein wird als das Versenden einer E-Mail. Eine Aktie ist nicht nur eine Datei, die von einer Person zur anderen wandert. Mit ihr können Dividenden, Bezugsrechte, Stimmrechte, steuerliche Pflichten und gesetzliche Beschränkungen verbunden sein. Eine funktionierende tokenisierte Aktie muss all diese Vorgänge zuverlässig abbilden.
Was besitze ich bei einer tokenisierten Aktie wirklich?
Wie bereits bei tokenisierten Immobilien ist der Name allein wenig aussagekräftig. Ein Token mit dem Kürzel einer bekannten Aktie muss nicht automatisch dieselben Rechte besitzen wie die klassische Aktie im Depot. Er könnte eine echte Aktie unmittelbar repräsentieren, einen schuldrechtlichen Anspruch gegen einen Herausgeber darstellen oder den Kurs lediglich über ein Derivat nachbilden. Im schlimmsten Fall trägt ein digitaler Token nur einen bekannten Namen, ohne dass eine ausreichend abgesicherte Verbindung zum tatsächlichen Wertpapier besteht.
Coinbase beschreibt sein Modell so, dass jeder Aktientoken im Verhältnis eins zu eins durch eine reale Aktie gedeckt wird. Diese Aktie wird nach Angaben des Unternehmens in einer regulierten und vom übrigen Coinbase-Vermögen getrennten Struktur verwahrt. Der Tokeninhaber erhält einen wirtschaftlichen Anspruch auf die hinterlegte Aktie. Die Token laufen auf Base, können in einer eigenen Wallet gehalten und innerhalb des dafür vorgesehenen Ökosystems rund um die Uhr gehandelt werden. Das Angebot richtet sich allerdings nur an berechtigte Nutzer außerhalb der USA und ist nicht in jedem Land verfügbar. Coinbase Tokenize
Auch dieses Modell zeigt, weshalb ich bei der Bezeichnung „tokenisierte Aktie“ genau hinschauen würde. Der Tokeninhaber steht nicht einfach mit seinem Namen im klassischen Aktienregister des Unternehmens. Zwischen ihm und der Aktie befinden sich weiterhin der Herausgeber, die Verwahrstruktur und die rechtlichen Bedingungen des Produktes. Entscheidend ist deshalb der Prospekt: Welche Ansprüche besitzt der Anleger? Was passiert mit Dividenden? Bestehen Stimmrechte? Wer kann Token gegen Aktien einlösen? Was geschieht bei einer Insolvenz des Herausgebers oder Verwahrers?
Bei Coinbase werden Dividenden nach Abzug anwendbarer Steuern und Gebühren automatisch berücksichtigt und wieder angelegt. Auch Aktiensplits werden technisch über einen Multiplikator abgebildet, ohne dass sich die ursprüngliche Anzahl der Token verändern muss. Das zeigt, was mit programmierbaren Wertpapieren möglich wird. Gleichzeitig zeigt es aber auch, dass ein Token nicht zwangsläufig genauso funktioniert wie eine Aktie im herkömmlichen Depot.
Für mich bedeutet das nicht, dass solche Produkte grundsätzlich schlechter sein müssen. Sie können Vorteile bieten, die eine klassische Depotaktie derzeit nicht besitzt. Ich möchte aber wissen, ob ich tatsächlich Aktionär bin oder einen wirtschaftlichen Anspruch gegen einen dazwischengeschalteten Anbieter halte. Bei einem steigenden Kurs mag dieser Unterschied nebensächlich erscheinen. Wirklich relevant wird er meist erst dann, wenn ein Anbieter in Schwierigkeiten gerät, eine Blockchain ausfällt oder ein rechtlicher Streit entsteht.
Handel rund um die Uhr und automatische Ausschüttungen
Einer der sichtbarsten Vorteile tokenisierter Wertpapiere ist die Möglichkeit eines Handels außerhalb der bisherigen Börsenzeiten. Eine Blockchain kennt grundsätzlich weder Wochenende noch Feiertag. Token können technisch rund um die Uhr übertragen werden. Das bedeutet allerdings nicht automatisch, dass zu jeder Zeit ausreichend Käufer und Verkäufer vorhanden sind. Ein Markt kann 24 Stunden geöffnet sein und trotzdem nachts oder am Wochenende kaum Liquidität besitzen. Dann werden die Unterschiede zwischen Kauf- und Verkaufspreis größer, und einzelne Transaktionen können den Kurs deutlich bewegen.
Interessanter als die verlängerten Handelszeiten finde ich deshalb die Programmierbarkeit. Dividenden könnten automatisch an die aktuellen Tokeninhaber verteilt oder sofort wieder angelegt werden. Zinszahlungen einer Anleihe könnten an einem festgelegten Termin ohne mehrere zwischengeschaltete Abwicklungsstellen erfolgen. Bezugsrechte oder Ausschüttungen könnten direkt mit dem Wertpapier verbunden sein und gemeinsam mit ihm den Besitzer wechseln.
Auch die Verwendung als Sicherheit könnte einfacher werden. Ein tokenisiertes Wertpapier ließe sich möglicherweise in einem Kreditgeschäft hinterlegen, ohne es zuvor auf ein anderes System übertragen zu müssen. Sobald der Kredit zurückgezahlt ist, wird die Sicherheit wieder freigegeben. Werden vereinbarte Bedingungen nicht erfüllt, könnte ein Smart Contract vorher festgelegte Schritte auslösen.
Gerade an diesem Punkt wird die Finanzwelt tatsächlich programmierbar. Ein Wertpapier ist dann nicht mehr nur ein digitaler Eintrag in einem Depot, sondern kann mit Regeln und weiteren Anwendungen verbunden werden. Technisch könnten Aktien, Anleihen, Fondsanteile und Zahlungsmittel innerhalb derselben Infrastruktur miteinander arbeiten.
Das eröffnet neue Möglichkeiten, schafft aber auch neue Risiken. Ein fehlerhafter Smart Contract kann Transaktionen falsch ausführen oder Vermögenswerte blockieren. Wenn tokenisierte Aktien in dezentralen Finanzanwendungen als Sicherheiten verwendet werden, entstehen Verbindungen zwischen klassischen Wertpapieren und bisher weitgehend getrennten Kryptomärkten. Probleme in einem Bereich könnten dadurch schneller auf den anderen übergreifen.
Anleihen und Fonds könnten schneller folgen als Aktien
Wenn über Tokenisierung gesprochen wird, stehen meist Aktien im Mittelpunkt. Ich halte es aber für möglich, dass Anleihen und Fondsanteile für den institutionellen Einsatz mindestens genauso wichtig werden. Unternehmen und Staaten könnten Anleihen direkt auf einer DLT-Infrastruktur ausgeben. Ausgabe, Zinszahlung, Handel und Rückzahlung wären von Anfang an digital miteinander verbunden.
Eine Anleihe könnte zudem wesentlich kleiner gestückelt werden. Investitionen, die bisher hauptsächlich großen Anlegern offenstanden, würden dadurch theoretisch auch mit geringeren Beträgen möglich. Ob daraus wirklich ein breiterer Zugang entsteht, hängt allerdings nicht allein von der Technik ab. Gesetzliche Mindestbeträge, Prospektpflichten und Regeln zum Anlegerschutz bleiben bestehen.
Bei Fonds könnten Ausgabe und Rücknahme von Anteilen schneller abgewickelt werden. Der Token könnte gleichzeitig dokumentieren, wem ein Anteil gehört und welche Bedingungen damit verbunden sind. Ausschüttungen ließen sich automatisieren, während Übertragungsbeschränkungen oder die Zulassung bestimmter Anleger direkt im System berücksichtigt werden.
Die Europäische Union hat dafür bereits einen rechtlichen Versuchsrahmen geschaffen. Das DLT Pilot Regime gilt seit März 2023 und ermöglicht zugelassenen Marktinfrastrukturen, tokenisierte Aktien, Anleihen und bestimmte Fondsanteile unter kontrollierten Bedingungen zu handeln und abzuwickeln. Die Beteiligung blieb zunächst überschaubar, weshalb die EU-Kommission vorgeschlagen hat, Laufzeit und Anwendungsbereich zu erweitern. Das zeigt für mich den tatsächlichen Stand recht gut: Die regulatorische Grundlage existiert, der große Durchbruch ist aber noch nicht erfolgt. Europäische Wertpapier- und Marktaufsichtsbehörde ESMA
Ohne digitales Geld bleibt die Abwicklung unvollständig
Wenn eine tokenisierte Aktie innerhalb weniger Sekunden übertragen werden kann, muss auch die Bezahlung auf einer passenden digitalen Infrastruktur erfolgen. Andernfalls bewegt sich der Token schnell, während das Geld weiterhin durch das klassische Bankensystem geschickt wird. Die beiden Seiten einer Transaktion wären erneut voneinander getrennt.
In Kryptomärkten übernehmen Stablecoins häufig diese Aufgabe. Eine tokenisierte Aktie wird gegen einen digitalen Dollar oder Euro getauscht. Für große regulierte Finanzgeschäfte stellt sich allerdings die Frage, ob Geschäftsbanken und institutionelle Anleger ihre Transaktionen dauerhaft mit privaten Stablecoins abrechnen möchten. Alternativen wären tokenisierte Bankeinlagen oder digitales Zentralbankgeld für den Finanzmarkt.
Die Europäische Zentralbank arbeitet deshalb an einer Verbindung zwischen DLT-Plattformen und den bestehenden europäischen TARGET-Zahlungssystemen. Das Projekt Pontes soll Marktteilnehmern ermöglichen, DLT-basierte Finanztransaktionen in Zentralbankgeld abzuwickeln. Der erste Start ist nach Angaben der EZB für das dritte Quartal 2026 vorgesehen; weitere Funktionen sollen schrittweise folgen. Europäische Zentralbank
Für mich ist diese Entwicklung möglicherweise bedeutender als die erste tokenisierte Aktie in einer privaten Wallet. Wenn Banken, Börsen und Wertpapierverwahrer tokenisierte Vermögenswerte zuverlässig gegen Zentralbankgeld austauschen können, entsteht eine wichtige Brücke zwischen Blockchain und bestehendem Finanzsystem. Die EZB ersetzt dabei nicht Banken oder Handelsplätze. Sie stellt einen sicheren Weg bereit, über den die Geldseite einer Transaktion endgültig abgewickelt werden kann.
An Versuchen der EZB zwischen Mai und November 2024 beteiligten sich 64 Zentralbanken, Finanzmarktteilnehmer und DLT-Betreiber. In mehr als 50 Tests wurden technische, operative und rechtliche Möglichkeiten einer solchen Abwicklung untersucht. Die Ergebnisse bildeten eine Grundlage für Pontes und das längerfristig ausgerichtete Projekt Appia. EZB – DLT-Versuche mit Zentralbankgeld
Regulierung verschwindet nicht auf der Blockchain
Manchmal entsteht der Eindruck, tokenisierte Wertpapiere könnten die bisherigen Finanzmarktregeln umgehen. Ich halte eher das Gegenteil für wahrscheinlich. Je stärker Aktien, Anleihen und Fonds auf Blockchains übertragen werden, desto wichtiger werden klare Regeln für Herausgeber, Verwahrung, Handel und Anlegerschutz.
Die europäische MiCA-Verordnung ist dabei nicht automatisch für alle Token zuständig. Wenn ein Token rechtlich als Finanzinstrument gilt, fällt er weiterhin unter die bestehenden Wertpapierregeln. Die Technologie verändert also nicht die wirtschaftliche Bedeutung des Produktes. Eine Aktie bleibt eine Aktie, auch wenn sie auf einer Blockchain ausgegeben wird. Die EU-Kommission stellt ausdrücklich klar, dass tokenisierte Wertpapiere und tokenisierte Bankeinlagen nicht von MiCA, sondern von den bestehenden Banken- und Wertpapiergesetzen erfasst werden.
Auch Identitätsprüfungen werden dadurch nicht verschwinden. Ein regulierter Handelsplatz muss weiterhin wissen, wer handelt. Bestimmte Wertpapiere dürfen möglicherweise nur von zugelassenen Anlegern oder in bestimmten Ländern erworben werden. Solche Regeln können direkt in den Token eingebaut werden. Eine Übertragung an eine nicht berechtigte Wallet würde dann automatisch abgelehnt.
Das widerspricht zwar der vollkommen offenen Struktur, die viele Menschen aus dem Kryptobereich kennen. Für regulierte Wertpapiere dürfte eine Verbindung aus offener Blockchain-Technologie und kontrolliertem Zugang aber realistischer sein. Die Blockchain kann öffentlich oder technisch frei zugänglich sein, während der konkrete Token nur zwischen überprüften Teilnehmern übertragen werden darf.
Was mich noch skeptisch macht
So überzeugend viele technische Möglichkeiten klingen, so wenig möchte ich die Risiken ausblenden. Zunächst droht eine neue Fragmentierung. Wenn Banken, Börsen und Technologiekonzerne ihre eigenen Plattformen entwickeln, könnten am Ende zahlreiche getrennte Blockchain-Systeme entstehen. Ein Token lässt sich dann zwar innerhalb seiner Plattform schnell übertragen, aber nicht ohne Weiteres in einem anderen System verwenden.
Hinzu kommen Verwahrungs- und Zugangsrisiken. Bei einer selbst verwahrten Aktie stellt sich dieselbe Frage wie bei Kryptowährungen: Was passiert, wenn der private Schlüssel verloren geht oder gestohlen wird? Bei regulierten Wertpapieren wird es vermutlich Wiederherstellungs- und Sperrverfahren geben müssen. Damit kehrt jedoch eine zentrale Instanz zurück, die Token einfrieren, ersetzen oder übertragen kann.
Auch die versprochene Liquidität ist nicht garantiert. Die technische Handelbarkeit eines Tokens sagt noch nichts darüber aus, ob genügend Marktteilnehmer vorhanden sind. Besonders bei kleineren Anleihen, Fonds oder Unternehmensanteilen könnten rund um die Uhr geöffnete Märkte trotzdem kaum Umsätze aufweisen.
Der internationale Finanzstabilitätsrat sieht die Tokenisierung derzeit noch als kleinen, aber wachsenden Markt. Gleichzeitig nennt er mögliche Risiken durch Liquiditätsprobleme, Verschuldung, Verbindungen zwischen verschiedenen Finanzbereichen und technische Störungen. Financial Stability Board
Für mich überwiegt trotzdem der Eindruck, dass die Tokenisierung der Finanzmärkte nicht mehr nur eine theoretische Idee ist. Große Unternehmen bauen entsprechende Angebote auf, die EU schafft einen regulatorischen Rahmen und die EZB entwickelt eine Verbindung zum Zentralbankgeld. Trotzdem stehen wir erst am Anfang. Die meisten Aktien und Anleihen werden weiterhin über die bekannte Infrastruktur ausgegeben, gehandelt und verwahrt.
Der Wandel dürfte deshalb schrittweise erfolgen. Zunächst werden bestehende Wertpapiere zusätzlich als Token angeboten. Danach könnten neue Anleihen und Fonds von Anfang an auf einer DLT-Infrastruktur entstehen. Erst wesentlich später könnte sich zeigen, ob ein großer Teil des traditionellen Systems tatsächlich ersetzt wird oder ob Blockchain und bisherige Finanzwelt dauerhaft nebeneinander bestehen.
Für mich ist die wichtigste Veränderung nicht, dass ich eine Aktie künftig auch am Sonntagabend handeln kann. Bedeutender wäre eine Finanzwelt, in der Wertpapier, Zahlung, Eigentumsübertragung und Ausschüttung innerhalb eines gemeinsamen Systems funktionieren. Genau dort könnte Tokenisierung aus einem neuen Handelsprodukt eine grundlegende Infrastruktur werden.
Im fünften und letzten Teil der Serie beschäftige ich mich mit der Frage, wann diese tokenisierte Welt tatsächlich im größeren Maßstab ankommen könnte – und was dabei schiefgehen kann. Denn je mehr Eigentum, Geld und persönliche Rechte in programmierbare Systeme wandern, desto wichtiger werden Sicherheit, Datenschutz, rechtliche Durchsetzbarkeit und die Frage, wer im Ernstfall noch eingreifen kann.
Du musst angemeldet sein, um einen Kommentar abzugeben.
Zustimmung verwalten
Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn du deine Zustimmung nicht erteilst oder zurückziehst, können bestimmte Merkmale und Funktionen beeinträchtigt werden.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.